境外市场观察
美股指数|欧洲指数|亚太指数
一、美股指数
道琼斯指数
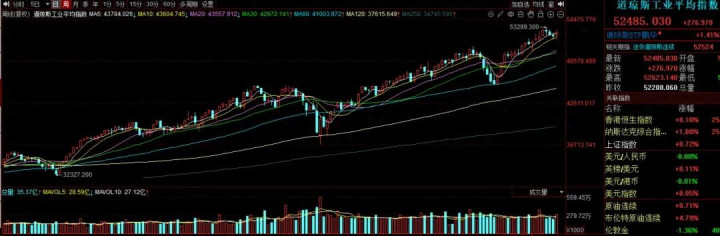
道琼斯指数报收52485.03点。
道指本周:+537.78,上涨+1.04%。
7月:+165.83,上涨+0.32%。
今年:+4421.74,上涨+9.20%。
纳斯达克指数
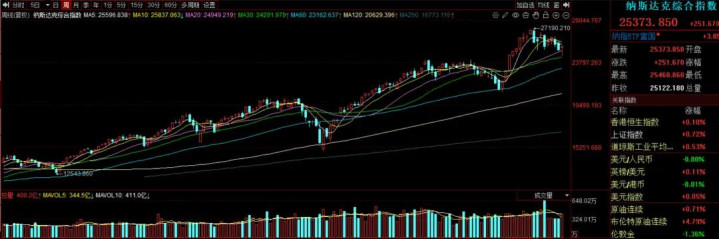
纳斯达克综合指数报收25373.85点。
纳指本周:+398.03,上涨+1.59%。
7月:-839.87,下跌-3.20%。
今年:+2131.86,上涨+9.17%。
标普500指数
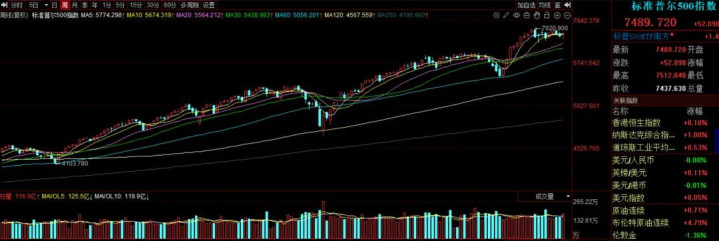
标准普尔500指数报收7489.72点。
标普本周:+77.74,上涨+1.05%。
7月:-9.64,下跌-0.13%。
今年:+644.22,上涨+9.41%。
美股周评
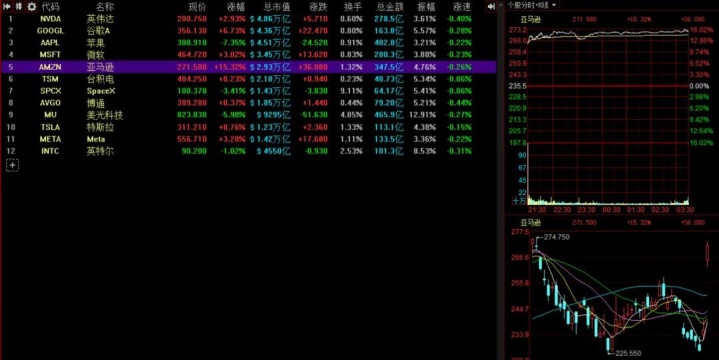
本周美股呈现先抑后扬、剧烈震荡格局,三大指数周线悉数收红。截至周五收盘,道琼斯工业指数全周上涨1.04%,标普500上涨1.05%,纳斯达克综合指数周涨幅1.59%。市场博弈焦点集中在美联储政策预期与科技巨头二季度财报,资金明显分化,AI产业链个股冰火两重天。
宏观方面,美联储如期维持利率不变但部分官员释放偏鹰表态,市场对年内降息预期持续降温,美债收益率高位波动,压制成长股估值。经济数据显示美国经济韧性尚存,但增速放缓,投资者观望情绪浓厚。板块方面走势撕裂,科技板块内部强弱分明,算力、云服务龙头抗跌反弹;存储芯片冲高回落,美光科技高开低走。防御板块表现相对稳健,医疗、必需消费品震荡走强;小盘罗素2000表现偏弱。市场对AI投资逻辑重新筛选,资金开始偏爱具备真实营收变现能力的企业,单纯依靠资本开支扩张、短期难以盈利的标的持续承压。
大型科技股显著分化。亚马逊二季度业绩大幅超出预期,AWS云计算业务增速回暖,股价单日大涨15%。苹果股价大幅下挫,尽管硬件销量回暖,但服务业务不及预期、四季度营收指引偏弱,遭遇资金抛售。
二、欧洲主要指数
英国伦敦《金融时报》100指数
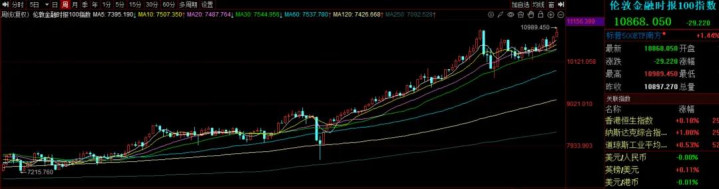
英国伦敦《金融时报》100指数报收于10868.05点,
周上涨+1.23%
7月:上涨+3.53%
今年:上涨+9.43%
法国巴黎CAC40指数
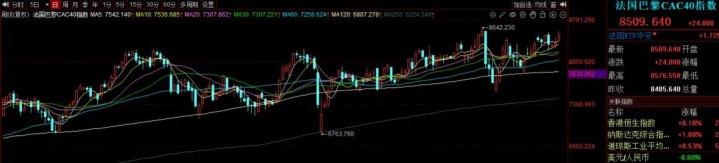
法国巴黎CAC40指数报收于8509.64点,
周上涨+1.64%
7月:上涨+1.26%
今年:上涨+4.42%
德国法兰克福DAX指数
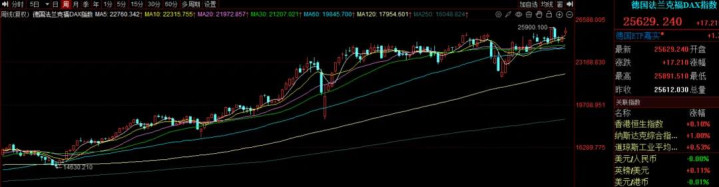
德国法兰克福DAX指数报收于25629.24点,
周上涨+2.11%
7月:上涨+2.53%
今年:上涨+4.65%
意大利MIB指数
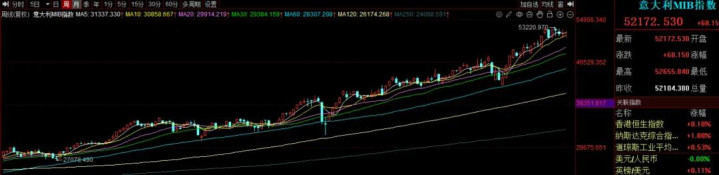
意大利MIB指数报收于52172.53点,
周上涨+0.71%
7月:上涨+0.95%
今年:上涨+16.08%
西班牙IBEX35指数
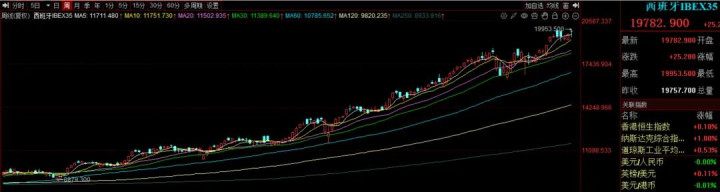
西班牙IBEX35指数报收于19782.90点,
周上涨+1.01%
7月:上涨+1.60%
今年:上涨+14.30%
瑞士苏黎世指数
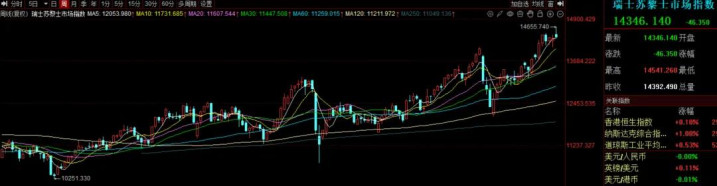
瑞士苏黎世指数报收于14346.14点,
周上涨+0.13%
7月:上涨+1.07%
今年:上涨+8.13%
三、港股周评
恒生指数
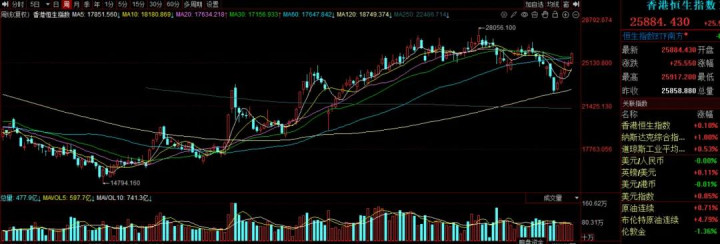
本周港股震荡走高,指数维持强势震荡,顺利完成7月收官,恒生指数震荡上行月线大幅收涨;恒生科技指数同步反弹。截至周五收盘,恒生指数报25884.43点,全周累涨3.69%,恒生科技指数报4829.22点,累涨4.31%;国企指数报8612.15点,累涨4.12%。
宏观层面,美联储维持利率不变,但官员偏鹰言论推升美债收益率,持续压制成长股估值。亚太市场波动放大,韩国股市剧烈震荡,带动全球资金进行区域再平衡,部分资金从高位日韩资产分流,低位布局港股。板块行情明显分化,新能车产业链本周表现亮眼,理想、小米、零跑等涨幅居前;互联网龙头区间震荡;生物医药板块震荡修复,创新药、医疗器械迎来阶段性估值修复;存储半导体相关标的,受海外芯片板块回调拖累出现获利回吐。
个股方面,小米集团冲高回落,周涨7.7%,腾讯集团周涨9.3%,国有四大行周涨幅明显,支撑指数上行。AI相关个股大幅回调。
四、亚太主要指数
日经225指数
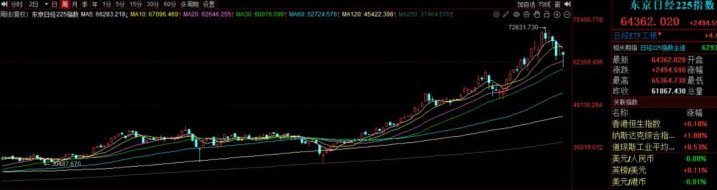
日经225指数报收于64362.02点,
周下跌-0.39%
7月:下跌-8.14%
今年:上涨+27.86%
印度孟买Sensex指数
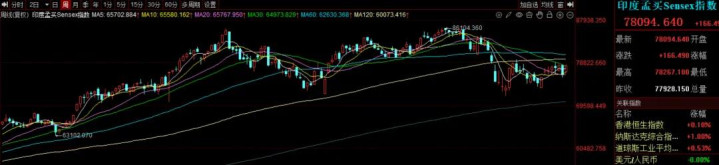
印度孟买Sensex指数报收于78094.64点,
周上涨+2.68%
7月:上涨+2.11%
今年:下跌-8.36%
台湾加权指数
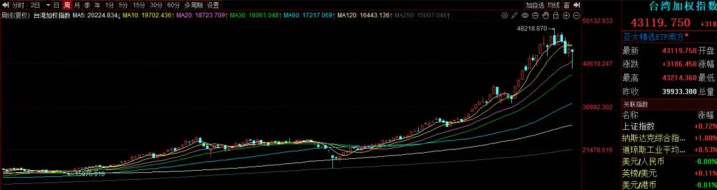
台湾加权指数报收于43119.75点,
周下跌-1.23%
7月:下跌-6.52%
今年:上涨+48.88%
新加坡海峡时报指数
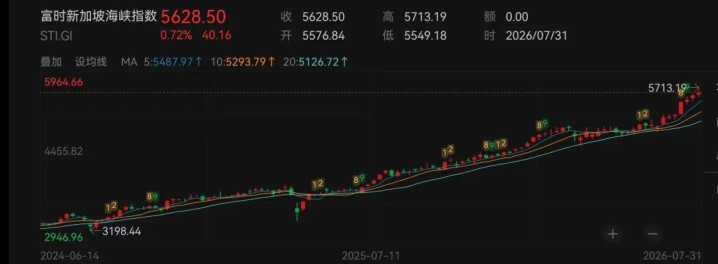
新加坡海峡时报指数报收5628.50点,
周上涨+0.72%
7月:上涨+8.85%
今年:上涨+21.14%
越南胡志明指数
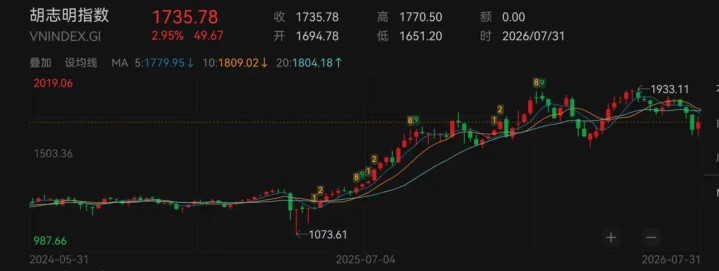
越南胡志明指数收于1735.78点,
周上涨+2.95%
7月:下跌-6.68%
今年:下跌-2.73%
韩国综合指数
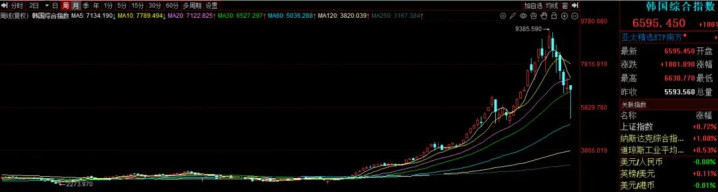
韩国综合指数报收6595.45点,
周下跌-1.42%
7月:下跌-22.19%
今年:上涨+56.51%
五、拉美主要指数
巴西圣保罗指数
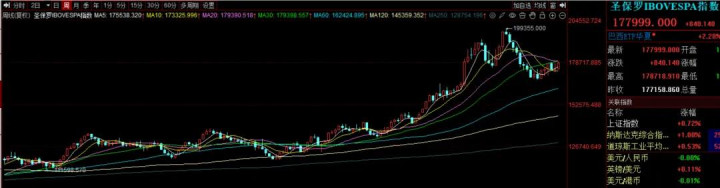
巴西圣保罗指数报收177999.00,
周上涨+2.27%
7月:上涨+3.47%
今年:上涨+10.47%
墨西哥股市指数
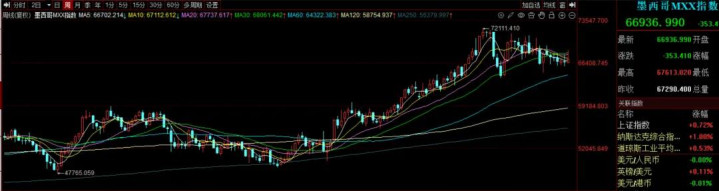
墨西哥股市指数报收66936.99点,
周上涨+0.83%
7月:下跌-0.04%
今年:上涨+4.09%
六、境外市场要闻
美联储按兵不动,遭遇3张反对票
北京时间7月30日凌晨,美联储将联邦基金利率目标区间维持在3.5%-3.75%不变。这是美联储继今年1月后连续在5次议息会议上维持利率不变。2025年,美联储在9月、10月、12月连续三次议息会议上降息25个基点。
与近年来美联储主席会在公开场合释放货币政策信号不同,5月刚上任的美联储主席沃什不愿向外界谈论其对货币政策走势的看法。因此,在此次议息声明发布之前,市场并未像以往一样能够就美联储议息结果达成一致预期。在沃什的主导下,美联储议息声明不再提供关于货币政策的前瞻指引,而且在篇幅上大幅削减。
除了3张反对票,本次议息声明与6月份几乎一致。投反对票的3位地方联储主席主张加息25个基点,这也是自2016年以来,美联储首次在同一次政策决议中出现三张立场一致的反对票。
韩国股市再熔断:KOSPI一度跌超12%
7月29日,韩国股市高开后震荡下行,KOSPI指数盘中一度暴跌超12%,触发熔断机制,交易一度暂停20分钟,最终该指数收跌5.99%,报5663.08点,年初至今涨幅收窄至34.39%。
投资者对芯片股的抛售使得韩国KOSPI指数承受巨大卖压。SK海力士二季度净利润同比暴增557%,但仍未达市场的高预期,股价随之重挫10%。截至收盘,SK海力士跌9.61%,三星电子跌5.23%。
韩国股市周三继续下跌,KOSPI指数当日收跌5.99%,报5663.08点,盘中一度暴跌超12%,触发熔断机制。这是韩国股市今年第九次触发熔断机制,也是有记录以来KOSPI首次连续两个交易日触发熔断机制。
韩国股市近期频繁上演“过山车”行情,普遍被使用的杠杆ETF被视为是本轮韩国股市的风险来源。韩国监管层在本月中旬宣布了多项个股杠杆ETF整治措施,包括上调最低保证金要求、暂停新个股杠杆ETF上市等。
Leopold杠杆豪赌落幕,城堡投资接手百亿带血筹码
据外媒最新报道,Leopold旗下对冲基金Situational Awareness在AI股剧烈回调中遭遇重创,其大部分股票投资组合已被城堡投资(Citadel)接手。几个月前该基金还是华尔街的明星AI对冲基金之一,不到两年时间,仅靠8名成员,从最初的55亿美元增长至超450亿美元。截至今年6月底,基金上半年净回报率一度达到439%。
进入7月,市场急速反转,AI基础设施板块突然遭遇全面抛售,相关股票大幅下挫。该基金的重仓股损失惨重,一个月内其最大持仓闪迪暴跌超43%,第二大持仓Bloom Energy暴跌超31%,第三大持仓CoreWeave暴跌超25%。更糟糕的是,他同时做空的Adobe等软件公司股票不降反升,其做空仓位约占组合的30%,这部分损失进一步加剧了整体回撤,导致他多空两端均受冲击。
真正的致命伤在于高杠杆,当持仓股票大跌时杠杆头寸触发了银行的追加保证金要求,形成“下跌—抛售—再下跌”的“死亡螺旋”。最终基金被迫寻找买家接盘其庞大的公开市场持仓。城堡投资的格里芬在几天前还在渲染加息恐慌,随后便精准地在AI交易崩溃时接盘,整个过程显得精准且冷漠。
微软Azure云业务年化收入首破千亿美元
7月29日,微软公布截至6月30日的财季业绩,该财季营收900.07亿美元,高于市场预期的876亿美元,同比增长18%;净利润同比增长31%至357.66亿美元;每股收益4.74美元,同比增长23%,高于市场预期的4.24美元。
微软将上财季净利润的增长归功于其对Anthropic投资所获得的32亿美元收益,以及公司首次推出自愿退休计划所产生的成本低于预期。同时,其Xbox游戏业务则录得一笔减值损失。
分业务来看,微软最受市场关注的智能云部门在本财季营收393.1亿美元,较上年同期增长31.6%,其中Azure云业务营收同比增长43%,上一财季增幅为40%。
微软表示,Azure云在2026财年的年化收入将首次突破1000亿美元大关,同比增长41%。华尔街对于微软的最新业绩感到满意。分析师表示,微软“正在改变叙事”,打破了外界对于“AI将取代软件”和“AI支出没有回报”的偏见。
亚马逊云业务增速五连涨,再次上调全年资本支出预期
7月30日,亚马逊发布了2026年第二季度财报,二季度营收同比增长20%至2006亿美元,高于市场预期的1965亿美元;净利润达到626亿美元,与上年同期的182亿美元相比大增245%,稀释后每股收益为5.75美元。
业绩指引方面,亚马逊预计,2026年第三季度营收在1970亿美元至2020亿美元之间,意味着同比增长9%至12%;预计营业利润将达到225亿美元至265亿美元之间,上年同期为174亿美元。
资本支出方面,亚马逊第二季度资本支出达到542亿美元,同比大增69%。亚马逊还再次上调全年资本支出预期至2200亿美元。
分业务来看,亚马逊最受市场关注的AWS云业务在本季度营收422.32亿美元,同比增长36.7%,高于市场预期的31%,上一季度增速为28%。AWS贡献了公司约五分之一的营收和大部分营业利润。目前,AWS仍然在云基础设施市场占据领先地位,而来自微软Azure云和谷歌云的竞争日益激烈。微软和谷歌的最新财报显示,微软Azure云业务的收入同比增长了41%,谷歌云的收入增长了82%。
Meta二季度净利下滑
7月29日,Meta公布了截至6月30日的2026财年第二财季业绩,公司第二财季营收608.01亿美元,较去年同期增长28%,高于市场预期的602亿美元;净利润同比下降14%至158.48亿美元;摊薄后每股收益(EPS)6.18美元,低于市场预期的7.22美元。Meta旗下社交平台的第二季度日活跃用户数(DAP)为36亿,低于市场预期的36.1亿。
在业绩指引方面,Meta预计下一季度的营收将在610亿美元至640亿美元之间,其中位数625亿美元低于市场预期的632亿美元。
而在资本支出方面,Meta将全年预期从之前预估的1250亿美元至1450亿美元区间调整至1300亿美元至1450亿美元区间。
更令投资者不安的是,由于Meta将大量资金投入AI基础设施建设,其自由现金流在第二季度从去年同期的85.5亿美元锐减至7.84亿美元,已降至近四年来的最低水平。财报发布后,Meta盘后股价一度大跌超10%。
苹果上财季营收增16%,中国市场增速不及预期
7月30日,苹果发布了截至2026年6月27日的第三财季财报。数据显示,公司当季营收同比增长约16%,达到1094.17亿美元,略高于分析师预期;每股收益(EPS)同比增长约29%至2.02美元,较市场预期高出近7%。本季度毛利率为50.1%。
从收入结构来看,苹果第三财季产品收入为786.8亿美元,高于分析师预期的772.5亿美元,是当季营收超预期的主要来源。分品类看,iPhone仍是苹果最核心的收入支柱,第三财季贡献542.5亿美元,占总营收近一半,同比增长21.7%,超出预期1.2%。这表明,即便在手机市场整体低迷的背景下,iPhone 17系列依然获得了良好的市场反响。区域市场方面,备受关注的大中华区录得营收188.2亿美元,同比增长22%,但较分析师预期低约4%,增速未如预期般与前季基本持平。
苹果预计第四财季营收将增长9%至11%,这一指引区间整体低于分析师预期的12.1%。公司高管指出,外汇波动和供应限制是两大主要拖累因素。
月之暗面完成超35亿美元F轮融资:估值超350亿美元
7月29日,月之暗面已完成F轮融资,融资金额超35亿美元,投后估值涨至350亿美元。因超目标金额3倍多,本轮融资系提前关闭,原定8月开始的G轮(Pre IPO轮)已提前开始,投前估值升至500亿美元。
此前7月16日,月之暗面推出2.8万亿参数的Kimi K3,成为全球参数最大的开源模型,瞬间震动全球——发布48小时后,用户请求量逼近集群承载极限。
对于K3此次开源,外媒分析,这是对AI大厂的有力挑战,尤其是Anthropic和OpenAI,这两家公司最新的模型分别是ClaudeFable和GP,K3性能紧随Fable和Sol之后,其运行成本似乎只有它们的1/2-1/3,如果特定查询被缓存,成本甚至可以降低至十分之一。
有外媒报道部分美国公司正在迅速采用Kimi模型,目前中国人工智能模型已占OpenRouter等平台上整体使用量的60%,与闭源模型相比,KimiK3还展现出卓越的成本效益,每投入一美元可以完成更多任务。人工智能的基础设施特性决定其必须采用开源才能产生广泛的经济影响,因为闭源会阻碍应用和定制,最终开源会更受青睐。
END
文字丨侃哥
编辑丨大白白
图片来自于网络
盛康优配提示:文章来自网络,不代表本站观点。